



)

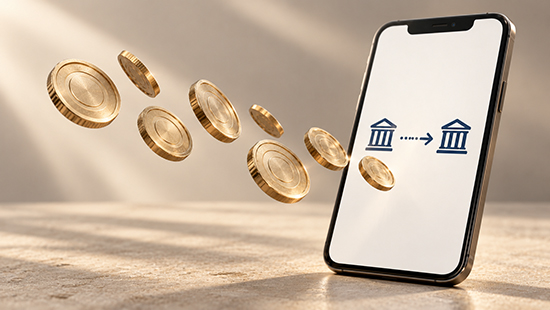
직장인 A는 거래 은행의 자금 사정이 어렵다는 소식을 듣고 스마트폰으로 예금을 다른 은행에 옮겼다. 가족에게도 서둘러 이체하라고 알렸지만, 가족의 계좌는 이체를 마치기도 전에 오류 메시지를 띄우며 거래를 멈췄다.
금융위원회는 29일 ‘디지털 뱅크런’에 대응하기 위한 금융회사 신속정리제도 도입을 예고했다. 통상 약 150일 걸리는 부실 금융회사 정리를 주말 포함 3~4일 안에 마칠 수 있도록 절차를 줄이는 방안이다. 한 금융회사의 문제가 다른 회사로 번지기 전에 고객의 계약을 옮기거나 인수자를 찾아 시장불안을 막겠다는 취지다.
금융위는 관련 내용을 담은 금융산업의 구조개선에 관한 법률과 예금자보호법 개정안을 11월2일부터 12월14일까지 42일간 입법예고한다. 의견 수렴과 관계기관 심사를 거쳐 국회에 제출할 계획으로, 실제 시행에는 법 개정이 필요하다.
디지털 뱅크런은 2023년 미국 실리콘밸리은행(SVB) 사태에서 드러났다. 그해 3월9일 하루에만 SVB에서 420억 달러의 예금이 빠져나갔다. 당시 연준은 고객들이 메신저와 소셜미디어로 은행에 대한 우려를 공유하고 전자적으로 인출을 요청하는 기술이 뱅크런을 가속했을 가능성을 짚었다. 은행 창구 앞에 줄을 서지 않아도 대규모 인출이 벌어지는 시대가 된 것이다. 미국은 대응책으로 4일 만에 가교은행을 설립해 예금 전액을 이전했다. 영국도 주말을 낀 3일 동안 SVB 영국법인을 HSBC에 매각해 핵심 금융기능을 이어갔다.
국내 제도는 이런 속도를 따라가기 어렵다. 당국이 먼저 경영개선을 요구하고, 금융회사가 이를 이행하지 못하면 정리에 나서는 단계적 구조이기 때문이다. 재산실사와 입찰, 주주·채권자 보호 절차까지 거치는 동안 부실이 더 커지거나 고객의 돈이 오래 묶일 수 있다.
[관련 기사]

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23
[관련 기사]
- 신한카드-육군본부, 군장병 금융·문화 복지 지원 논의
2026-04-16
- [스카이 View] 권력과 뇌과학, 그리고 신한카드
2025-02-19
- 사학연금, 신한카드와 제휴카드 출시를 위한 업무협약 체결
2025-01-23
- 실적 저하 위기 맞은 카드사… ‘쇄신 인사’로 해법 모색
2024-12-22
- 신한카드, 조직 개편 실시… 플랫폼 사업 수익 창출 본격화
2022-12-29
- 카드사, 오픈뱅킹 선점 위한 차별화·이벤트 경쟁
2021-05-31

[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29
정리 절차 줄이고 주주·채권자 손실은 사후 보전
새 제도는 먼저 신속하게 처리하고, 정확한 재산 평가와 손실 정산은 뒤에 하는 방식이다. 예금보험공사가 자산·부채를 1~2일 안에 잠정 평가하고, 경쟁입찰 대신 수의계약을 허용한다. 사전통지와 의견청취, 주주총회 결의, 기업결합심사 등도 생략할 수 있도록 한다. 당국은 상황에 맞춰 계약이전이나 제3자 인수 등을 추진한다.
다만 3~4일 안에 정리한다는 것이 모든 고객에게 그 기간 안에 예금을 지급한다는 뜻은 아니다. 실제 자금 이용 시점은 정리 방식과 상황에 따라 달라질 수 있다.
적용 요건도 엄격히 제한한다. 부실 또는 부실 우려가 있는 금융회사로 인해 금융시장 전체가 흔들릴 위험이 있고, 기존 조치로는 막기 어려운 긴급한 상황이어야 한다. 금융위 재적위원 3분의 2 이상이 찬성해야 신속정리 대상으로 지정할 수 있다.
대상은 예금보험기금 지원이 가능한 은행·보험사·증권사·저축은행·금융지주회사다. 농·수협은행과 재보험사 등은 제외한다. 농·수협은행과 상호금융은 별도 정리체계를 고려해 적용 여부를 중장기적으로 검토한다.
주주·채권자 보호 장치도 마련한다. 신속정리 탓에 청산·파산했을 때보다 손실이 커졌다면 외부 전문기관의 평가를 거쳐 차액을 보전한다. 손실 전액을 돌려주는 방식은 아니다. 금융위는 처분 후 6개월 안에 정리 이유와 결과 등을 국회 정무위원회에 보고하도록 했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보